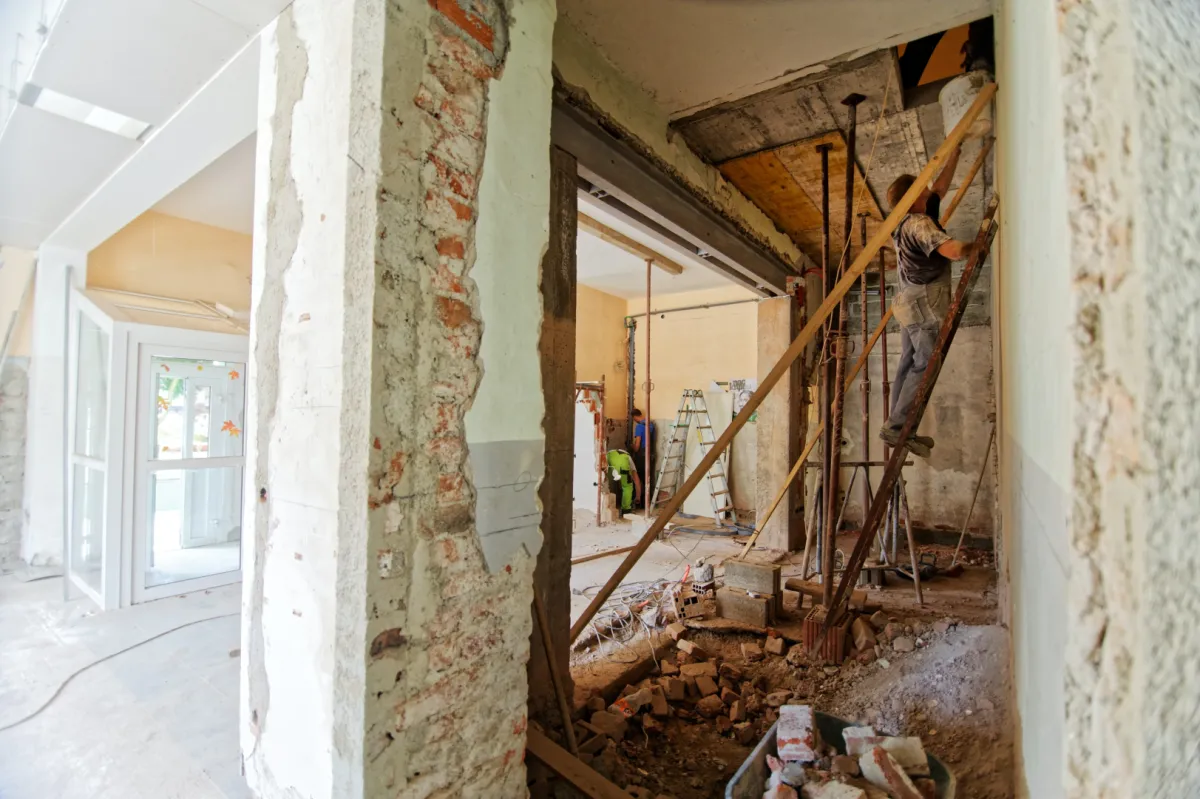
Lépett az OTP Bank: még nehezebb lesz kiszállni a korszerűtlen ingatlanokból

A lakásvásárlók 65-70 százaléka jó vagy nagyon jó állapotú ingatlant keres, míg kifejezetten felújítandót Budapesten körülbelül 9 százalék, vidéken 13-16 százalék. Nem csak a szűk kereslet miatt nehezebb azonban eladni a rossz állapotú ingatlanokat, a bankok hitelezési politikája is nehezíti az eladók dolgát, ugyanis ezeknél magasabb önerőt várhatnak el. Legutóbb éppen az OTP Bank szigorított ezt illetően, és várhatóan más szereplők is követhetik.
A rossz állapotú ingatlanok komoly esélyt kaptak tavaly ősszel arra, hogy jó áron találjanak vevőt, köszönhetően az Otthon Start miatti fokozott keresletnek. Már a konstrukció indulása előtt elindult ugyanis a vevők rohama, hogy lecsapjanak a megfelelő ingatlanokra, és szeptember első napjaiban már be is adhassák a hiteligénylésüket valamelyik bankhoz.
Az Otthon Start sikere borítékolható volt, hiszen a maximum 3 százalékos kamat kevesebb mint fele a piaci lakáshitelek 6-8 százalékos kamatának. Ráadás az Otthon Start jogosultsági feltételei sem túl szigorúak, például olyanok is első lakásszerzőnek minősülnek a jogszabály alapján, akiknek 50 százalék vagy az alatti tulajdonrészük van lakóingatlanban.
Rekordot hozott az Otthon Start
Az eredmények igazolták a várakozásokat: tavaly az új lakáshitel-szerződések összege csaknem 46 százalékkal, 1 970 milliárd forintra nőtt. Az új lakáshitel szerződések száma is megugrott: míg 2024 utolsó három hónapában átlagosan 6 051 hitelszerződést írtak alá a bankoknál, 2025 szeptembere és decembere között 9 874 darab volt ugyanez.
Az ingatlanpiaci lázat jól szemlélteti a Duna House havi tranzakciószám becslése is: míg 2025. júliusban 9 492 darab használt lakás cserélt gazdát, ez szeptemberre 13 426 darabra nőtt, ennyi adásvételre pedig az elmúlt négy évre visszatekintve még nem volt példa egyetlen hónapban sem.
Nem csak az ingatlanpiaci kereslet, hanem az árak is komoly felfutáson vannak túl. A KSH adatai szerint az előző év azonos időszakához viszonyítva 2025. harmadik negyedévében reálértéken 16 százalékkal nőttek a lakásárak Magyarországon, amire a megfigyelések kezdete óta nem volt példa.
Ha pedig a 2015-ös bázishoz viszonyítunk, akkor azt látjuk, hogy nominálisan 375 százalékos áremelkedés volt Magyarországon, miközben az eurózónában 155 százalék, az Európai Unióban pedig 164 százalékos volt a drágulás.
Mindezek miatt a vevők kényszerhelyzetbe kerültek, nem csak az alku lehetősége szűnt meg, hanem sokszor licitek alakultak ki, hogy kié legyen egy-egy ingatlan. Ebben a helyzetben sokan vásároltak akár rossz állapotú ingatlant, amit majd a későbbiekben legfeljebb felújítanak, de arra is sokan apellálhattak, hogy idővel még feljebb mennek az árak, így az öt éves eladási moratórium lejártát követően haszonnal adhatnak túl rajta.

Az Otthon Start hitel 2026. október 28-tól már nem igényelhető. Az új Wekerle Plusz hitelről és annak feltételeiről kalkulátorunkban tájékozódhatsz.
Változik a helyzet, véget érhetett a felújítandó lakások aranykora
A helyzet azonban mostanra jelentősen megváltozott. Egyrészt az adásvételek számában a szeptemberi csúcs óta folyamatos lecsorgást láthatunk: januárban már csak 7 662 használt ingatlant vásároltak, amit az elmúlt öt évben kizárólag 2023. első hónapja múlt alul (5 853 darab). Az áremelkedést illetően is történhetett változás annak ellenére, hogy az Otthon Start szempontjából érdekes, 2025 utolsó három hónapjáról még nincsenek pontos KSH adatok. A drágulás üteme valószínűleg lassulhatott, amit a forgalom visszaesése is alátámaszthat.
Ezek következtében a piacon várhatóan lassan kiegyenlítődik a kereslet és a kínálat, az utóbbit erősíthetik majd a gőzerővel épülő új, Otthon Start kompatibilis lakóparkok, amelyek gyorsított hatósági eljárásban és rugalmasabb szabályozási keretek között valósulhatnak meg. Ez becslések szerint akár 50-60 000 új lakást is jelenthet, amelyek legalább 70 százalékának meg kell felelnie az Otthon Start feltételeinek, így például a bruttó négyzetméteráruk nem haladhatja meg az 1,5 millió forintot.
Az 1,5 millió forintos maximális négyzetméterár-plafon idővel támaszt jelenhet a használt lakásoknál is, amelyeknek ráadásul versenyezniük kell az újépítésűekkel, mind állapot, mind energetikai szempontból. Ez mindenképpen ronthatja a rossz állapotú ingatlanok eladási esélyeit, amelyeket így alacsonyabb áron lehet majd csak értékesíteni.
Szigorúbban hitelezik a bankok a korszerűtlen ingatlanokat
Egy MNB rendelet szerint 10 százalék önerő is elegendő lehet például egy energiatakarékos ingatlan esetében, ha az energetikai besorolása legalább A+ és a maximális primer energiafogyasztás 68 kWh/m2/év. Elméletileg nincs ilyen megkötés, ha az igénylő első lakásvásárló: egyik igénylő sem rendelkezett korábban vagy rendelkezik jelenleg ingatlanban 50 százalékot elérő tulajdoni hányaddal, vagy ha van is ilyen, akkor jogszabályon alapuló haszonélvezeti jog (özvegyi jog) van az ingatlanon vagy az ingatlan nem lakóház/lakás besorolású.
Ugyanakkor a bankok lehetnek a rendeletben foglaltnál szigorúbbak, és élnek is ezzel a lehetőségükkel. A rossz állapotú, energetikailag korszerűtlen ingatlanokat a gyakorlatban szigorúbban hitelezik a bankok, például rendszerint nagyobb, akár 20 százalék feletti önerőt is kérhetnek.
A szigorúbb hitelezés feltételeit az OTP Bank ráadásul a napokban írásban is rögzítette, egyértelművé téve a helyzetet. Február 16-tól ugyanis Budapesti és a kiemelt nagyvárosok kivételével kizárólag akkor adnak 10 százalékos önerővel lakáshitelt, ha a megvásárolni kívánt ingatlan energetikai besorolása legalább C kategóriájú, vagyis korszerűnek minősül. A magyarországi, körülbelül 4,5-4,6 milliós lakásállománynak kevesebb mint 10 százaléka lehet ilyen, ami persze nem meglepő, hiszen a lakóingatlanok több mint 80 százaléka 1990 előtt épült.
Az OTP-t várhatóan más bankok is követhetik, így tovább nőhet az árkülönbség a korszerű és a rossz állapotú ingatlanok között, hiszen a hitelezhetőség minden esetben befolyásolja a piaci árat is.
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft. – megfontolt és felvállalt – szakmai véleményét jeleníti meg.
Legfrissebb útmutatóink Otthon Start Hitel témában
-

Máris megjött a Wekerle Plusz vetélytársa: új kamatkedvezmény az első lakásukat vásárlóknak
Új kamatkedvezményt ad az OTP Bank: az első lakásukat vásárló 45 év alattiak egy százalékkal olcsóbban juthatnak piaci lakáshitelhez, így a kamat 5,99 százalékig mehet le. Ez már nincs messze a használt lakásra járó Wekerle Plusz hitel 5 százalékától, és ott is segíthet, ahol az állami támogatás nem érhető el, vagy nem elég.
frissítve: 2026. november 16. -
Kamatot csökkentett a piaci lakáshiteleinél az MBH Bank
November 16-tól csökkentette egyes piaci feltételű lakás- és szabad felhasználású jelzáloghiteleinek kamatait az MBH Bank. Ennek hatására a 10 éves kamatperiódusú kölcsönnél fél százalékkal, 6,19 százalékra csökkent a bank hirdetményében szereplő legalacsonyabb éves kamat. A pénzintézet közzétette a Wekerle Plusz hitel kondícióit is, ahol jelentős kedvezményekhez juthatnak az ügyfelek.
frissítve: 2026. november 16. -
Beindultak a Wekerle Plusz hitelek, beszállt még két nagybank
November 16-tól már az OTP-nél és az MBH-nál is igényelhető a Wekerle Plusz hitel, ezzel a bankok nagy többségénél elérhetővé vált az Otthon Startot felváltó támogatott újlakáskölcsön – derül ki a BiztosDöntés.hu összesítéséből. A pénzintézetek a Wekerle Pluszhoz is nyújtanak ugyan kedvezményeket, de egyelőre jóval szűkmarkúbban, mint a megszűnt elődjéhez. Az Otthon Startnál elterjedt, több százezer forintos jóváírást csak egy bank ad az új hitelért cserébe, és kamatkedvezményre is csak mutatóban van példa.
frissítve: 2026. november 16.